

Hace ya más de tres décadas, los principales partidos políticos se reunieron en el Parador de Toledo y llegaron a un acuerdo para trabajar en hacer sostenible el sistema público de pensiones. Aquel acuerdo se debía a un compromiso anterior, de 1993, que hoy parece imposible, cuando los principales partidos acordaron dejar de utilizar en la lucha partidista un tema tan delicado como las pensiones y ponerse manos a la obra de cara al momento en que se produjese el previsible envejecimiento de la población y la jubilación del baby boom. En abril de 1995 se aprobó en el Pleno del Congreso de los Diputados el documento con las 15 recomendaciones que fueron la primera hoja de ruta del llamado Pacto de Toledo.
Hoy te hablamos de la segunda recomendación, la que se refería a constituir un fondo de reserva, un colchón a futuro, dotado con los excedentes de la Seguridad Social para atenuar los efectos en las pensiones de los ciclos económicos. Es más conocido como hucha de las pensiones. Pese a su nacimiento fruto del consenso, hace años que es una de las principales causas de enfrentamiento partidista.
Las aportaciones a la hucha
El Pacto de Toledo se acordó con el PSOE de Felipe González en el Gobierno, pero sería un partido de signo contrario, el PP de José María Aznar, el que se encargaría de pactar con los agentes sociales e iniciar la andadura del Fondo de Reserva.
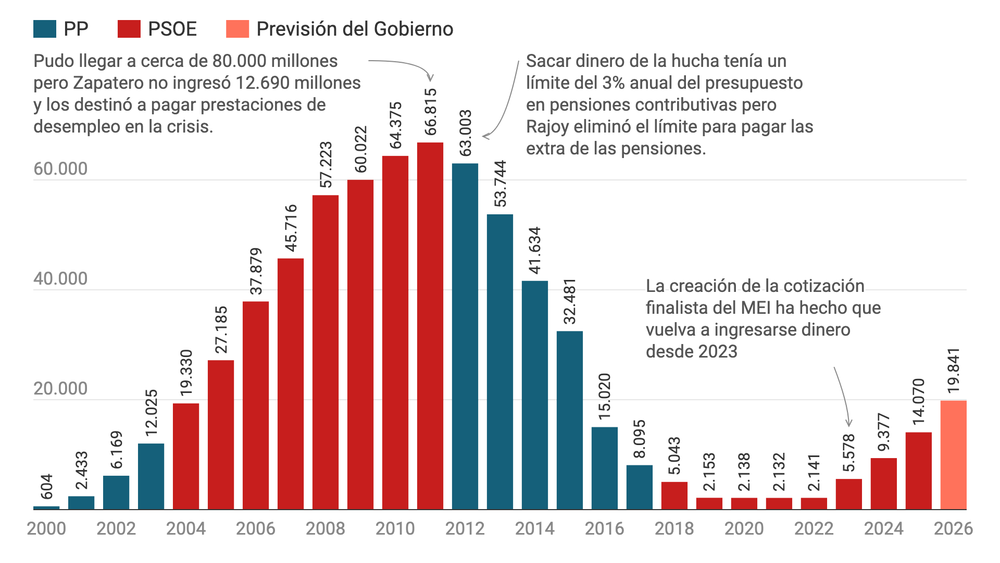
El primer tipo de dotación que recibió la hucha en su concepción original procedía de los excedentes presupuestarios de las entidades gestoras y servicios comunes de la Seguridad Social, que acordaba el Consejo de Ministros. Así fue desde la primera aportación, que tuvo lugar en 2000, hasta la última de esta etapa, que fue en 2010, alcanzando una aportación total en esa década de 52.113 millones de euros.
Evolución de la famosa hucha de las pensiones
En millones de euros.
*El dato de cierre de 2026 se corresponde con la previsión dada por el Gobierno en noviembre.
Fuente: Ministerio de Inclusión, Seguridad Social y Migraciones. Fondo de Reserva de la Seguridad Social. De 2000 a 2026
Si llegó a tener acumulados 66.815 millones de euros, alcanzados en 2011, fue porque a lo aportado hay que sumarle los rendimientos de los activos en los que estaba invertido el dinero de la hucha.
Por qué se vació
Lo que se había logrado en una década se dilapidó en otra. En 2021, quedaban en la hucha tan solo 2.132 millones.
La hucha no estaba pensada para sacar dinero en las crisis del modo en que se hizo a partir de 2012, ni mucho menos. De hecho, el artículo 4 de la Ley 28/2003, de 29 de septiembre, que regulaba el Fondo, no admitía sacar en un año más del 3% del presupuesto para pensiones contributivas del ejercicio. Cuando llegó la crisis financiera y sobre todo cuando se desató con toda su virulencia en España, el Gobierno de Mariano Rajoy decidió quitarle la tapa a la hucha y empezar a sacar muy por encima del tope a base de modificaciones en la Ley cada vez que hacía falta.
Cantidades anuales sacadas de la hucha de las pensiones
En millones de euros.
Fuente: Ministerio de Inclusión, Seguridad Social y Migraciones. Disposiciones del Fondo de Reserva de la Seguridad Social. De 2012 a 2019
Los gobiernos del PP con Mariano Rajoy llegaron a sacar así de la hucha 74.437 millones de euros. No es tan sencillo juzgar aquella decisión como puede parecer escuchando a los diferentes partidos. Para empezar, aunque el máximo alcanzado por la hucha coincide con los gobiernos de Zapatero, es cierto que tampoco se ingresó todo lo que se debía. Cuando empezó a desbocarse el desempleo y se activaron los estabilizadores automáticos (se conoce así a los mecanismos de amortiguación que se activan con las crisis, como la prestación por desempleo), se destinaron a pagar el paro 12.690 millones de euros de excedentes de la Seguridad Social que debían haber ido a la hucha.
Las salidas de dinero de la hucha tampoco acabaron con la salida de Rajoy del Gobierno por la moción de censura que dio las llaves de la Moncloa por primera vez a Pedro Sánchez. Quedar no quedaba ya mucho, pero se siguió sacando.
Podríamos analizar el efecto de la reforma laboral del PP de 2012 en las tasas de paro que alcanzó este país o abrir aún más el foco y fijarnos en cómo fue posible que gobiernos liderados por ambos partidos incentivaran un crecimiento de la economía tan poco sano que en cuanto el crédito fácil y el sector inmobiliario se cayeron, se cayó con ellos la economía y el empleo y con ello a su vez los ingresos públicos, incluidos, claro está, los de las cotizaciones de la Seguridad Social.
Al entrar en déficit la Seguridad Social (se gastaba en prestaciones más de lo que se ingresaba por cotizaciones) se podía haber optado por pedirle dinero al Tesoro, es decir, al Estado, con los intereses que se pedían a la deuda española escalando hasta llegar a poner en duda la continuidad del euro, o bien tirar de la hucha.
Se optó por esto último para hacer frente a las pagas extraordinarias de los pensionistas, que doblan dos veces al año la nómina de las pensiones poniendo a prueba la resistencia del sistema.
El nuevo Mecanismo para llenar la hucha
A pesar de que desde 2021 se han mejorado las fuentes de financiación de la Seguridad Social para que no asuma gastos que no le correspondan y la transferencia anual ronda ya los 50.000 millones de euros, no es suficiente. El Estado tiene que prestar cada año dinero a la Seguridad Social. La deuda es ya de 146.000 millones, tras el último préstamo de 10.000 millones hace unas semanas.
¿Cómo es posible entonces que vuelva a crecer la hucha de las pensiones? En la Ley 21/2021 de garantía del poder adquisitivo de las pensiones, que volvió a ligar las pensiones a la evolución del IPC, se introdujo un Mecanismo de Equidad Intergeneracional (el MEI), modificado en 2023. Se trata de una cotización finalista, es decir, ya no es un excedente sino un recargo específico destinado a la hucha, que empezó a aplicarse el 1 de enero de 2023 y está previsto mantener hasta el 31 de diciembre de 2050. El MEI va evolucionando. En 2025 fue una cotización del 0,8% y en 2026 pasó al 0,9%. Gracias a ello, desde 2023, el dinero acumulado en el fondo ha vuelto a aumentar.
Además, se mete en la hucha el 80% de los excedentes de las mutuas colaboradoras con la Seguridad Social tras dotar la reserva de estabilización por contingencias profesionales.
El MEI había aportado 10.150 millones a finales de 2025, de los que cuatro de cada diez euros fueron aportados en 2025 (4.356 millones). La previsión facilitada por el Gobierno esta semana es que cierre 2026 con 19.841 millones metidos en la hucha gracias a los rendimientos que ya está obteniendo ese dinero acumulado.
Para evitar la tentación de tirar de la hucha se ha fijado la prohibición de hacer disposiciones hasta 2033 y se han puesto límites reforzados a partir de esa fecha.
La importancia de los rendimientos de la hucha
¿Para qué sirve la hucha si las cuentas de la Seguridad Social arrojan números rojos? Recuperar la hucha, vista su utilidad a pesar de lo profunda que llegó a ser la crisis de la década pasada y lo que hubiera significado no pagar las pagas extraordinarias a los pensionistas de no haber contado con ella o haber tenido que aumentar la deuda al coste que esto llegó a suponer, tiene sentido evidente de cara al futuro y al momento en que alcance el pico la jubilación del baby boom. Pero además hay algo que no se suele tener en cuenta y es la importancia del dinero que se genera cuando se tiene dinero.
Rendimientos anuales de las inversiones de la hucha
En millones de euros.
Fuente: Ministerio de Inclusión, Seguridad Social y Migraciones. Rendimientos de las inversiones del Fondo de Reserva de la Seguridad Social. De 2000 a 2025
La hucha de las pensiones no llegó a las cifras de ahorro que llegó solo a base de meter dinero de excedentes de la Seguridad Social. Los rendimientos en la primera etapa de la hucha alcanzaron los 28.889 millones.
Al haber vuelto a acumular capital, actualmente ya se obtienen rendimientos por sus inversiones. Según el último informe anual del Fondo de Reserva, referido al cierre de 2025, las dotaciones con cargo al MEI fueron en ese año de 4.356 millones de euros, los excedentes de las mutuas 18 millones y los rendimientos ascendieron ya a 319 millones. Así se logró cerrar el ejercicio con 14.070 millones acumulados en la hucha.
Para 2026, estaba previsto el vencimiento de cupones de deuda por un total de 432 millones de euros según el citado informe.
De nuevo, esto puede parecer muy loco, porque si los rendimientos proceden de deuda pública española, al final es de nuevo dinero público pagado en forma de intereses, pero sirva como apunte que, si algo salvó a los bancos durante la crisis financiera, una vez desaparecida buena parte del negocio del ladrillo, fueron sus inversiones en deuda pública española y los rendimientos récord que ingresaron por ella. Puestos a destinar intereses de la deuda, mejor a las pensiones futuras que a entidades privadas.
El préstamo del Estado
Las pensiones contributivas se financian en su mayoría con cotizaciones (65%). Además, el Estado hace cada año una transferencia por los gastos que considera que no debe asumir la Seguridad Social (entre ellos el complemento de las pensiones mínimas, los gastos de funcionamiento de la propia Seguridad Social y otros). En 2025, el Estado transfirió a la Seguridad Social 47.815,4 millones. En 2026, hasta octubre, la Seguridad Social ha recibido 42.803 millones, un 10,2% más que en el mismo periodo de 2025. Es dinero que no debe devolver.
Aun así, no es suficiente. Desde que casi se agotó la hucha, el Tesoro empezó hace años a prestar dinero a la Seguridad Social. Hasta 2022, el préstamo anual admitido según los Presupuestos Generales del Estado era de 6.982 millones de euros. La cifra cambió en los Presupuestos de 2023, los últimos aprobados, que se han venido prorrogando año tras año. Desde entonces, la cuantía del préstamo anual a la Seguridad Social es de 10.004 millones de euros.
La deuda que debe, en teoría, devolverlo en un plazo de 10 años sin intereses, ya suma alrededor de 146.000 millones de euros.
En esa cantidad se incluyen 17.169 millones de deuda histórica que mantenía la Seguridad Social con el Estado desde los años noventa del siglo pasado, cuando se cargaron a la caja de las cotizaciones gastos que no debió asumir. Además, cerca de 15.000 millones fueron prestados en 2020 por el Tesoro a la Seguridad Social para hacer frente al desequilibrio provocado por la COVID-19.
Por otro lado, en 2020, el Tribunal de Cuentas calculó que el Tesoro debe a la Seguridad Social al menos 103.690 millones de euros de gastos impropios asumidos históricamente. Si se netearan todas estas cifras, la deuda final de la Seguridad Social con el cajón de los impuestos no sería tan abultada.
Haz posible este periodismo
Necesitamos tu ayuda para crecer y seguir investigando. Queremos contar las historias que importan. Las que te importan. Suscríbete y recibe nuestra newsletter.