

De un tiempo a esta parte, el debate eterno sobre el reto de la sostenibilidad de las pensiones ha mutado hacia un nuevo modo de polarización que pretende enfrentar entre sí a distintas generaciones.
Por un lado, los jóvenes, hijos de una sucesión de crisis que no provocaron, que heredan y sostienen con sus cotizaciones un sistema de pensiones que se dirige hacia su máximo punto de tensión por la jubilación de la generación del baby boom, mientras sufren sueldos insuficientes para hacer frente a costes disparados como el de la vivienda además de sucesivas olas de inflación motivadas por conflictos internacionales. Por otro lado, los pensionistas, a quienes se pretende identificar con el grupo social que tiene la vida solucionada.
Las otras dos Españas
Total sistema, incluidas Jubilación, Incapacidad Permanente, Viudedad, Orfandad y a Favor de Familiares
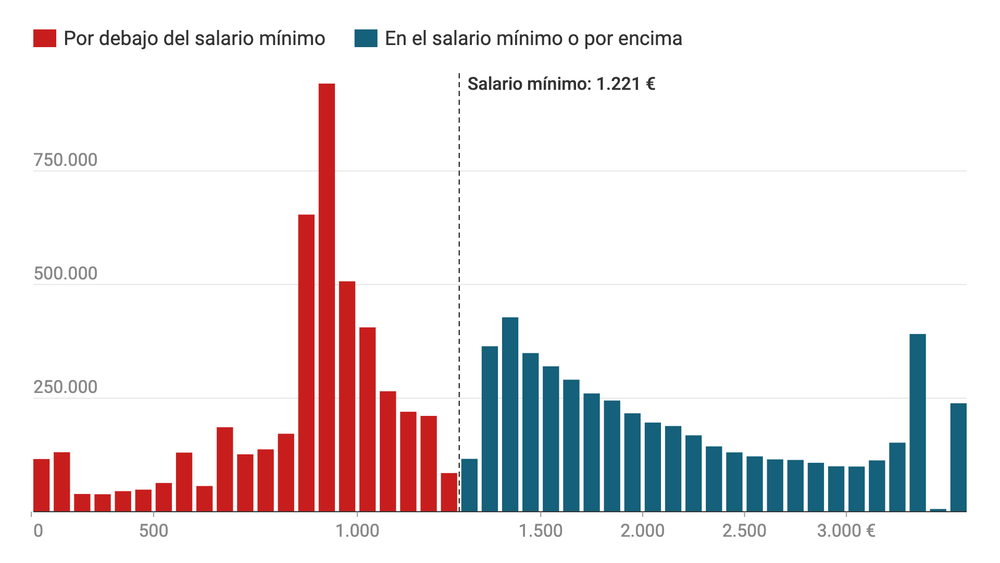
4,6 millones de pensionistas por debajo del salario mínimo
5 millones en el salario mínimo o por encima
Fuente: Instituto Nacional de la Seguridad Social. Pensionistas de pensiones contributivas por cuantía mensual total de sus pensiones. A 1 de octubre de 2026
Esa idea de la vida solucionada no hace distingos, a pesar de que las estadísticas de la Seguridad Social muestran que 4,6 millones de pensionistas (el 47,9% del total con pensión contributiva) ingresan menos del salario mínimo interprofesional (situado actualmente en 1.221 euros al mes en 14 pagas o 17.094 euros al año), incluso aunque cobren más de una pensión.
Los tramos con mayor número de beneficiarios por debajo del SMI se sitúan entre los 850 y los 1.000 euros al mes, con una clara explicación, ahí se incluyen las pensiones con complemento a mínimos.
Hay 2,1 millones de personas que cobran actualmente una pensión contributiva con complemento a mínimos. ¿Son pocas? En absoluto. Son el 22,2% del total de pensionistas con pensión contributiva, una pensión que además tiene un fuerte sesgo de género. El 30,2% de las mujeres con pensión contributiva cobran la mínima.
Esto significa, si se trata de pensión de jubilación o viudedad sin cónyuge a cargo, cobrar una pensión mensual de 936,2 euros en 14 pagas, muy lejos del salario mínimo interprofesional. Si tienen cónyuge a cargo, la cuantía de la pensión mínima de jubilación que debe sostener a dos personas sube a 1.256,6 euros por mes en 14 pagas, ligeramente por encima del SMI.
Hay otros 2,6 millones de pensionistas (27,1%) que perciben entre 1.221 y 2.000 euros al mes en 14 pagas. Por encima de 2.000 euros al mes hay 2,4 millones de pensionistas. La pensión máxima (que son 3.359,6 euros al mes o 47.034,4 al año) o por encima de la máxima (por ejemplo, cuando se cobran además pensiones de fuera del sistema) la cobran 244.660 personas.
Seis de cada diez mujeres pensionistas cobran menos del salario mínimo
Porcentaje de pensionistas según lo que cobran al mes sumando todas sus pensiones
Fuente: Instituto Nacional de la Seguridad Social. Pensionistas de pensiones contributivas por cuantía mensual total de sus pensiones. A 1 de octubre de 2026
La gran brecha de género
Si se quieren hacer divisiones, hay una muy evidente. Las mujeres salen claramente perdiendo en cualquiera de los tramos que se miren, ya sean los más bajos, donde son mayoría, o los superiores, donde predominan con diferencia los pensionistas hombres. A pesar de los intentos de mejora, como la introducción del complemento de brecha de género, que se paga en función de los hijos que se tuvieron, el 61,5% de los pensionistas con ingresos por debajo del salario mínimo son mujeres, frente al 38,5% que son hombres. En las de mayor cuantía, por encima de 2.000 euros al mes, el 64,7% de los pensionistas son hombres.
La brecha de género y las pensiones
Número de pensionistas por tramos de lo que cobran al mes sumando todas sus pensiones
Fuente: Instituto Nacional de la Seguridad Social. Pensionistas de pensiones contributivas por cuantía mensual total de sus pensiones. A 1 de octubre de 2026
Una de las explicaciones está en las pensiones de viudedad. El 90,6% de las pensiones de viudedad las cobran mujeres. Pese a tratarse de pensiones contributivas (proceden del derecho adquirido por las cotizaciones del cónyuge fallecido), el sistema no les permite cobrar la totalidad de la pensión que sí hubiese cobrado el cónyuge. En la pensión de viudedad, el Estado no entiende de gananciales ni de tiempos en los que se primaba que las mujeres abandonasen el empleo cotizante en el momento en que contraían matrimonio.
Pensiones de viudedad, la gran brecha de género
Número de pensiones de viudedad por tramos mensuales del total del sistema a septiembre de 2026
Fuente: Instituto Nacional de la Seguridad Social. Pensiones contributivas por tramo de cuantía mensual. Septiembre de 2026
Hasta el año 2018 (a pesar de que la ley había cambiado en 2011), las pensiones de viudedad se limitaron al 52% de la base reguladora por la que habían cotizado los cónyuges fallecidos. Ese año, quienes tenían 65 años o más, no cobraban otra pensión pública y no tenían otros ingresos por encima de un límite pasaron a cobrar el 56% y, en 2019, el 60%, que se mantiene en la actualidad. Para el resto, sigue siendo el 52%.
Más de la mitad de las personas que cobran pensión de viudedad ni notaron la subida del porcentaje de la base reguladora. ¿Por qué? Porque su pensión, con esos porcentajes, seguía quedando por debajo de la pensión mínima y, aplicado el complemento, la cuantía total siguió siendo la misma.
Pensiones mínimas: reducidas y muy limitadas
Las mínimas son pensiones contributivas (nacen de cotizaciones a la Seguridad Social, propias o, en viudedad y orfandad, de la persona fallecida) que el Estado complementa para llegar a un mínimo con el que considera que se cumple el artículo 50 de la Constitución. A saber: “Los poderes públicos garantizarán, mediante pensiones adecuadas y periódicamente actualizadas, la suficiencia económica a los ciudadanos durante la tercera edad”.
Es importante además tener en cuenta que la pensión mínima es una paga muy limitada que impone fuertes restricciones a quien recibe ese complemento, como la limitación para obtener rentas por otra vía. A partir de una cantidad de esas rentas adicionales (9.442 euros al año sin cónyuge a cargo en 2026), lo que se ingrese de más va reduciendo el complemento a mínimos hasta hacerlo desaparecer.
En concreto, un o una pensionista con complemento a mínimos no ha podido obtener en 2026 una renta adicional superior a 786 euros al mes, por ejemplo por alquilar una vivienda, o habrá visto reducido en la misma cantidad del exceso el complemento que recibe.
Los mimbres del sistema
No hay intención alguna de ocultar que las cifras de las pensiones dan vértigo. Actualmente, cada mes, el Estado desembolsa cerca de 14.500 millones de euros para pagar pensiones contributivas, es decir, a los pensionistas que adquirieron ese derecho con años de trabajo y contribución al sistema en forma de cotizaciones.
Nómina mensual de las pensiones
No incluye las dos pagas extraordinarias de Navidad y verano de cada ejercicio.
Nota: cifras en millones de euros.
Fuente: Ministerio de Inclusión, Seguridad Social y Migraciones. Nómina de pensiones contributivas. De enero de 2016 a septiembre de 2026
No es una errata. 14.500.000.000 euros cada mes. A mucha gente le cuesta imaginar semejante cantidad de dinero asestando un bocado a las cuentas públicas una y otra vez, máxime cuando en los meses de junio y noviembre, la cantidad se duplica (aunque no aparezca en la gráfica por el modo en que facilita la estadística la Seguridad Social) debido al abono de las pagas extraordinarias. En esos meses el sistema cruje.
Son los meses en los que se han tenido que tomar decisiones más drásticas, especialmente en los años de la crisis financiera, cuando un paro desbocado que llegó a ser del 25% dejó las cotizaciones en la raspa y los intereses que se exigían a la deuda española desaconsejaban tirar de esa opción para financiar las pensiones.
Se decidió entonces recurrir a la hucha de las pensiones, quitando el tope que existía por ley para sacar dinero de ese fondo de reserva, hasta que prácticamente se agotó. A partir de ese momento empezaron a pedirse préstamos a la Administración General del Estado, algo que se sigue haciendo en 2026 (acaba de aprobarse un nuevo préstamo de 10.004 millones de euros) a pesar de las cifras récord de empleo.
Las fuentes de financiación de las pensiones
Las pensiones contributivas se financian en su mayoría con cotizaciones. Además, el Estado hace cada año una transferencia por los gastos que considera que no debe asumir la Seguridad Social (entre ellos el complemento a mínimos, que supuso, en 2025, 8.747 millones de euros, los gastos de funcionamiento de la propia Seguridad Social y otros). En 2025, el Estado transfirió a la Seguridad Social 47.815,4 millones. En 2026, hasta octubre, la Seguridad Social ha recibido 42.803 millones, un 10,2% más que en el mismo periodo de 2025. Es dinero que no debe devolver.
Aún así, no es suficiente. El Estado, como se ha comentado, lleva años prestando dinero a la Seguridad Social. Hasta 2022, el préstamo anual admitido según los Presupuestos Generales del Estado era de 6.982 millones de euros. La cifra cambió en los Presupuestos de 2023, los últimos aprobados, que se han venido prorrogando año tras año. Desde entonces, la cuantía del préstamo anual a la Seguridad Social es de 10.004 millones de euros.
La deuda que debe, en teoría, devolverlo en un plazo de 10 años sin intereses, ya suma alrededor de 146.000 millones de euros.
¿Eso de los préstamos del Estado a la Seguridad Social qué significa? ¿No es todo Estado? Lo que significa es que se presta dinero que sale de los impuestos generales (IVA, IRPF, Sociedades, I. Especiales) y no de las cotizaciones. Como España está en déficit (ingresa por impuestos menos de lo que gasta), lo que se gasta de más engorda la deuda y sus correspondientes intereses. Esta es la mayor crítica que se hace a la deuda que se está cargando a generaciones futuras debido a las pensiones. Ahora bien, hay algo que no se tiene nunca en cuenta.
La deuda con la Seguridad Social
Durante años se estuvieron pagando con cargo a las cotizaciones sociales partidas llamadas impropias como el complemento a mínimos, gastos sanitarios, los propios gastos de funcionamiento de la Seguridad Social, las bonificaciones a empresas por contratación de determinados colectivos durante la crisis… Todo ello debilitó la salud de la caja de las cotizaciones sociales. ¿Cuánto?
El Tribunal de Cuentas hizo público un informe en 2020 afeando que el retraso en separar correctamente las fuentes de financiación había causado "un serio perjuicio al sistema, ya que ha tenido que soportar con cargo a cotizaciones sociales un importe estimado en, al menos, 103.690 millones de euros, siendo en parte responsable de la situación de endeudamiento y de las tensiones de liquidez que han afectado y afectan a la Seguridad Social".
Esos 103.690 millones son solo teniendo en cuenta dos gastos que no debió asumir la Seguridad Social. En concreto, 71.862 millones del complemento a mínimos entre 1990 y 2013 que no le correspondían y 31.828 millones de gastos de asistencia sanitaria. Así que la deuda, de momento, no es tampoco tan abultada como se dice.
Haz posible este periodismo
Necesitamos tu ayuda para crecer y seguir investigando. Queremos contar las historias que importan. Las que te importan. Suscríbete y recibe nuestra newsletter.